ข้ามไปยังเนื้อหาหลัก
Accounting • Tax • Payroll

บัญชี + ภาษีรายเดือน (VAT/WHT/PND) + Payroll + Annual Audit

ทีม CPA + TA (Tax Auditor) + สอบบัญชีรับอนุญาต — ครอบคลุม SME, BOI, บริษัทต่างชาติ, e-Tax Invoice, PDPA-ready

หนังสือเดินทางและแบบฟอร์มคำขอวีซ่าบนโต๊ะที่ปรึกษาด้านวีซ่า ใบอนุญาตทำงาน และจดทะเบียนสมรส
Thai Notary Law & Service Co., Ltd.

ทุกบริษัทในไทยต้องยื่นภาษีรายเดือน 6 แบบและรายปี 4 แบบตามประมวลรัษฎากร: (รายเดือน) PND.1 ภาษีเงินได้พนักงาน, PND.3 หัก ณ ที่จ่ายบุคคล, PND.53 หัก ณ ที่จ่ายนิติบุคคล, PND.54 หัก ณ ที่จ่ายต่างประเทศ, ภ.พ.30 VAT, สปส.10-1 ประกันสังคม — ยื่นทุกวันที่ 7-15 ของเดือน (รายปี) PND.50 ภาษีนิติบุคคล, PND.51 ครึ่งปี, ภ.ง.ด.90/91 บุคคล, งบการเงินตรวจสอบโดย CPA ยื่น DBD ภายใน 150 วัน — ล่าช้า 1 วันปรับ 500-2,000.- ต่อแบบ

ข้อมูลด่วน

รายเดือน
6 แบบ (PND+ภ.พ.+สปส.)
รายปี
PND.50 + Audit + DBD
e-Tax Invoice
บังคับ Turnover 30M+
CPA Audit
บังคับทุก บ.จำกัด
ราคาเริ่ม
3,500.-/เดือน (SME)

งานรายเดือน 6 แบบ — Deadline & Penalty

PND.1 (ภาษีเงินได้พนักงาน): ยื่นวันที่ 7 ของเดือนถัดไป — ปรับ 200.-/เดือน + ดอกเบี้ย 1.5%/เดือน

PND.3 (WHT บุคคลธรรมดา): 5% ค่าเช่า, 3% บริการ, 1% ขนส่ง — ยื่นวันที่ 7

PND.53 (WHT นิติบุคคล): 3% บริการ, 5% ค่าเช่า, 1% ค่าโฆษณา, 5% ค่าลิขสิทธิ์ — ยื่นวันที่ 7

PND.54 (WHT ต่างประเทศ): ตาม DTA — จ่ายค่าลิขสิทธิ์ US 5%, Software SG 10%, Consulting HK 15%

ภ.พ.30 (VAT): 7% Output - Input = ชำระ — ยื่นวันที่ 15 + Return VAT ได้ (ส่งออก 0%)

สปส.10-1 (Social Security): 5% นายจ้าง + 5% ลูกจ้าง (Cap 750.-/เดือน) — ยื่นวันที่ 15

💡 e-Filing ยืดเวลาได้ 8 วัน (RD 15 → 23, สปส. 15 → 23) แต่ต้องสมัคร e-Filing กรมสรรพากร + Digital Signature CAT
งานประจำปี — Audit + DBD

PND.51 (ครึ่งปี): ประมาณการกำไร ยื่นภายในสิ้นเดือน 8 — ต่ำไป 25%+ ปรับ 20% ของภาษีขาด

PND.50 (ประจำปี): ยื่นภายใน 150 วันหลังปิดงวด — CIT 20% (SME <300M ได้ 15% / 3M ยกเว้น)

Audit ประจำปี: บ.จำกัดทุกขนาดต้องมี CPA / TA — ตรวจงบดุล + งบกำไรขาดทุน + Notes

งบการเงิน DBD: ยื่นภายใน 5 เดือนหลังปิดงวด + ประชุมสามัญผู้ถือหุ้นภายใน 4 เดือน

ภ.ง.ด.90/91 (บุคคล): 31 มีนาคม — ต่างชาติ Tax Resident 180 วัน+ ต้องยื่นด้วย

เคสพิเศษ (BOI / Foreign / Digital Nomad)

BOI Company: ต้องแยกบัญชี Promote vs Non-Promote + Utilization Report ทุก 6 เดือน + Annual Report

Branch Office ต่างชาติ: ภาษี Head Office Remittance Tax 10% (คล้าย Dividend)

Representative Office: ไม่มีรายได้ — ยื่นเฉพาะ PND.1 + สปส. + PND.51/50 (Nil)

LTR/DTV Visa: Tax Resident ต้องยื่น ภ.ง.ด.91 + Foreign Income Bring-in Rule (2567+)

Digital Nomad DTV: Foreign Source Income ที่ Remit เข้าไทยในปีที่ Earn = ต้องเสียภาษี (คำสั่ง 161/2566)

คุณภาพเอกสารที่ทำให้ผู้สอบบัญชีไม่ตั้งข้อสังเกต

ปัญหาที่พบบ่อยที่สุดในบริษัทต่างชาติขนาดเล็กในภูเก็ตคือรายจ่ายที่จ่ายจริงแต่ไม่มีเอกสารรับรอง เช่น ค่าเช่าที่โอนเข้าบัญชีส่วนตัวเจ้าของอาคารโดยไม่มีสัญญาเช่าและไม่ได้หักภาษี ณ ที่จ่าย 5% รายการเหล่านี้ถูกปรับเป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี ทำให้กำไรทางภาษีสูงกว่ากำไรทางบัญชีอย่างมีนัยสำคัญ

รายจ่ายที่จ่ายให้บุคคลธรรมดาที่ไม่มีใบเสร็จ ควรใช้ใบสำคัญรับเงินพร้อมสำเนาบัตรประชาชนและลายมือชื่อผู้รับเงิน และหักภาษี ณ ที่จ่ายตามประเภทเงินได้ให้ถูกต้อง ถ้าเป็นค่าบริการต้องหัก 3% และนำส่งด้วย ภ.ง.ด.3 ภายในวันที่ 7 ของเดือนถัดไป

เงินโอนระหว่างบัญชีกรรมการกับบัญชีบริษัทควรมีเอกสารกำกับทุกครั้งว่าเป็นเงินกู้ยืมกรรมการ เงินทดรองจ่าย หรือเงินเพิ่มทุน เพราะเงินกู้ยืมกรรมการที่ไม่คิดดอกเบี้ยจะถูกประเมินดอกเบี้ยรับตามอัตราตลาดและต้องเสีย VAT ในบางกรณี

การนับสต๊อกปลายปีต้องมีเอกสารการนับที่ลงนามโดยผู้นับและผู้สอบทาน หากส่วนต่างสต๊อกสูงผิดปกติ ผู้สอบบัญชีจะระบุไว้ในหมายเหตุประกอบงบ ซึ่งเป็นสัญญาณที่ธนาคารและผู้ซื้อกิจการใช้ประเมินความน่าเชื่อถือ

💡 ก่อนปิดงบทุกปี ควรทำสามอย่างคือกระทบยอดธนาคารทุกบัญชี ทบทวนรายการค้างนานเกิน 12 เดือน และสอบทานรายการกับบุคคลที่เกี่ยวข้องกัน เพราะทั้งสามเรื่องนี้คือจุดที่กรมสรรพากรตรวจก่อนเสมอ

ข้อสังเกตเฉพาะธุรกิจในภูเก็ต — โรงแรม ร้านอาหาร และให้เช่าวิลล่า

ธุรกิจให้เช่าวิลล่ารายวันมีสองชั้นภาษีที่มักถูกมองข้าม คือภาษีที่ดินและสิ่งปลูกสร้างในอัตราเชิงพาณิชย์ และภาษีมูลค่าเพิ่มเมื่อรายรับเกิน 1.8 ล้านบาทต่อปี การให้เช่าอสังหาริมทรัพย์เปล่าได้รับยกเว้น VAT แต่ถ้ามีบริการประกอบ เช่น ทำความสะอาดรายวันหรืออาหารเช้า จะถือเป็นบริการที่ต้องเสีย VAT

ธุรกิจโรงแรมและร้านอาหารมีสัดส่วนเงินสดสูง ควรใช้ระบบขายหน้าร้านที่ออกใบกำกับภาษีอย่างย่อและปิดยอดรายวันเชื่อมเข้าระบบบัญชี เพื่อให้ยอดขายในระบบตรงกับยอดฝากธนาคารและลดความเสี่ยงถูกประเมินยอดขายเพิ่ม

ค่าบริการจากแพลตฟอร์มจองต่างประเทศเป็นค่าบริการที่จ่ายไปต่างประเทศ ต้องนำส่งภาษีหัก ณ ที่จ่ายตามอนุสัญญาภาษีซ้อนด้วย ภ.ง.ด.54 และนำส่ง VAT แทนผู้ประกอบการต่างประเทศด้วย ภ.พ.36 ซึ่งเป็นสองแบบที่ผู้ประกอบการรายเล็กลืมยื่นบ่อยที่สุด

ธุรกิจที่จ้างพนักงานต่างชาติต้องเก็บสำเนาใบอนุญาตทำงานและวีซ่าที่ยังไม่หมดอายุไว้คู่กับทะเบียนเงินเดือน เพราะการตรวจของกรมการจัดหางานและการตรวจภาษีมักอ้างอิงเอกสารชุดเดียวกัน

ชนิดเอกสารที่ครอบคลุม

รวมทุกประเภทเอกสารที่เราเคยให้บริการในภูเก็ต — หากไม่อยู่ในรายการ โทรสอบถามได้

รายเดือน

  • Bank Statement
  • ใบกำกับภาษี ซื้อ/ขาย
  • Payroll + Slip
  • Petty Cash
  • สัญญาต่างๆ

รายปี

  • Trial Balance
  • Fixed Asset Register
  • Inventory Count
  • Bank Reconciliation
  • Related Party Transaction

ตัวอย่างงานจริงของสำนักงาน

ภาพถ่ายจากงานที่สำนักงานดำเนินการจริง ปิดทับข้อมูลส่วนบุคคลของลูกค้าทุกจุดก่อนเผยแพร่

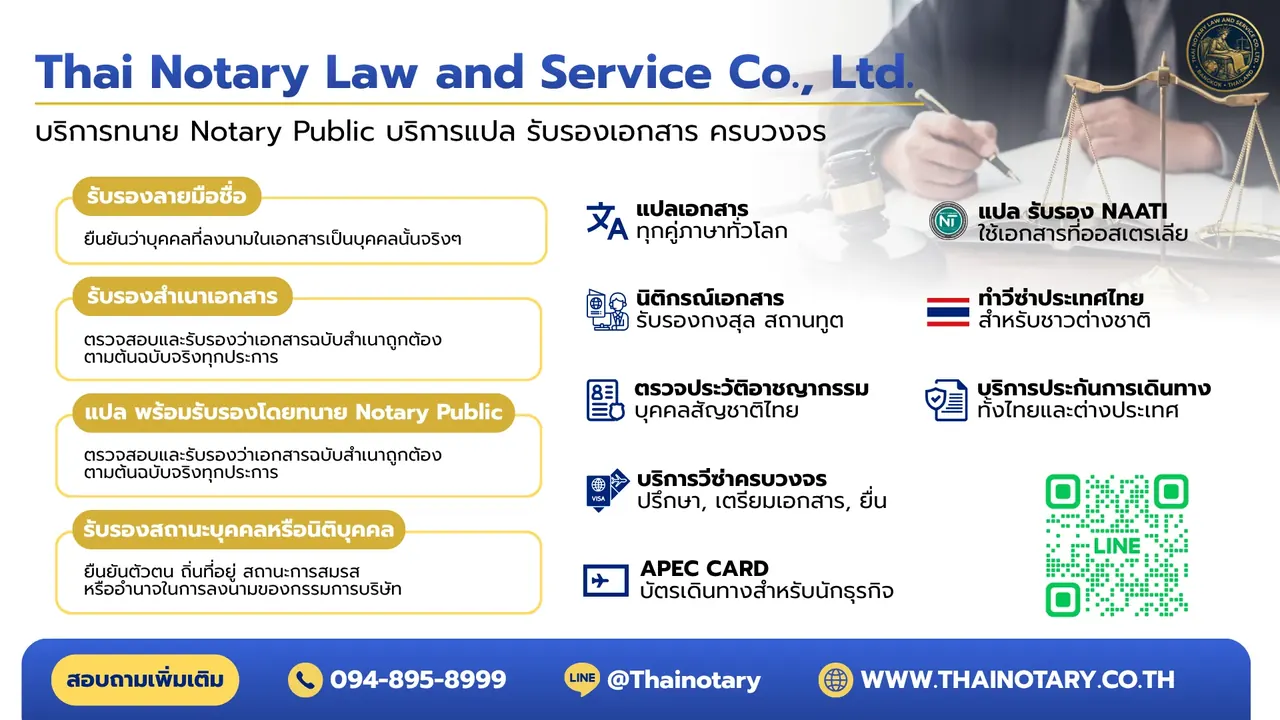
ภาพรวมบริการรับรองเอกสาร แปลเอกสาร และนิติกรณ์ของสำนักงาน
ภาพรวมบริการรับรองเอกสาร แปลเอกสาร และนิติกรณ์
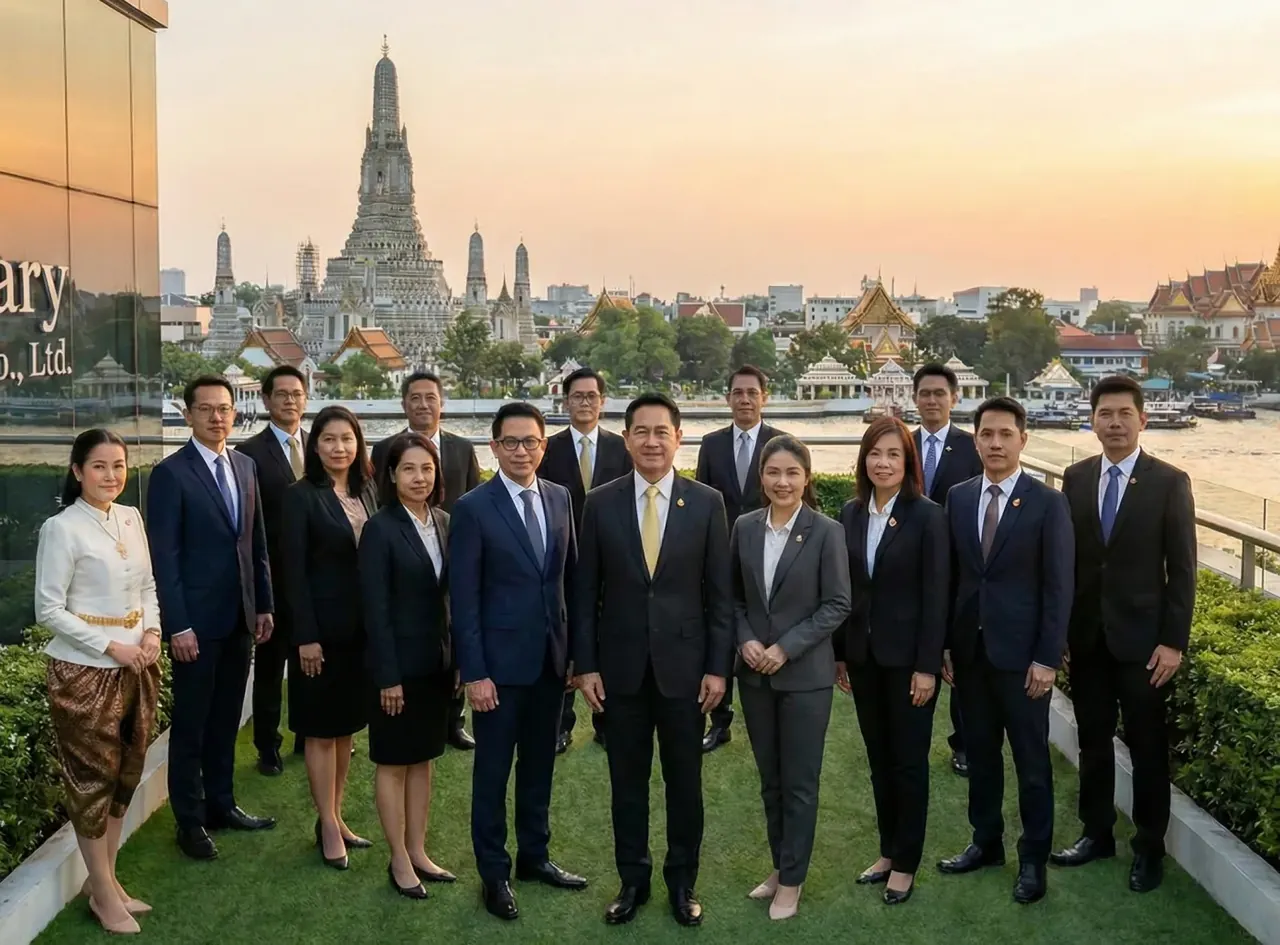
ทีมทนายความและเจ้าหน้าที่ของ Thai Notary Law & Service ที่สำนักงาน
ทีมทนายความและเจ้าหน้าที่ผู้ดูแลงานเอกสารระหว่างประเทศ
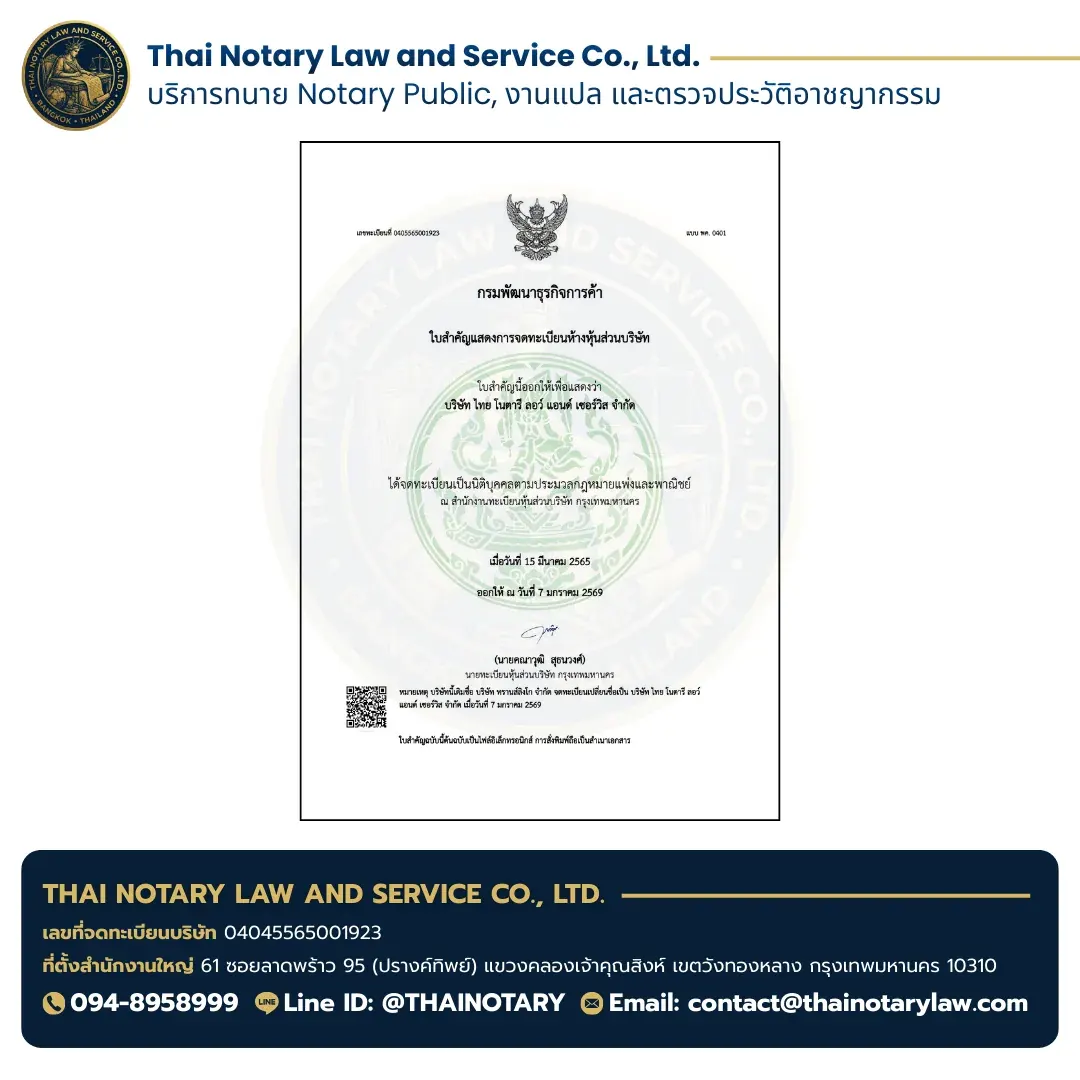
หนังสือรับรองการจดทะเบียนนิติบุคคลของ Thai Notary Law & Service Co., Ltd.
หนังสือรับรองการจดทะเบียนนิติบุคคลของบริษัท

ตารางราคา

รายการราคาหมายเหตุ
SME (< 20 Transactions/เดือน)3,500-5,500.-/เดือน
SME กลาง (20-100)6,500-12,500.-/เดือน
SME ใหญ่ + VAT + WHT12,500-25,000.-/เดือน
BOI Company + Bilingual18,500-35,000.-/เดือน
Payroll (ต่อคน)150-450.-/คน/เดือน
Annual Audit (CPA)35,000-180,000.-
e-Tax Invoice Setup25,000-65,000.-
Transfer Pricing Report85,000-280,000.-

ขั้นตอนการใช้บริการ

  1. 1

    Onboarding + Chart of Accounts

    ตั้งระบบบัญชี Xero/Peak/Express

  2. 2

    รับเอกสารรายเดือน

    Cloud upload (Google Drive/Dropbox)

  3. 3

    บันทึกบัญชี + Reconcile

    3-5 วัน

    3-5 วัน

  4. 4

    ยื่นภาษี e-Filing

    1 วัน

    PND + VAT + สปส.

  5. 5

    Monthly Report + Cashflow

    P&L + BS + Forecast

เปรียบเทียบแนวทางดำเนินการ: บัญชี–ภาษีรายเดือนของบริษัทในไทย

งานบัญชีภาษีเป็นงานที่ต้นทุนของความผิดพลาดมาโผล่ทีหลังหลายเดือน การเลือกแนวทางจึงควรดูที่ความต่อเนื่องของการยื่น ไม่ใช่ค่าบริการต่อเดือนอย่างเดียว

เกณฑ์ดำเนินการเองใช้ทีมที่ปรึกษาเดินเรื่องให้
ความเสี่ยงพลาดกำหนดยื่นสูงเมื่อทีมภายในมีงานอื่นทับมีปฏิทินยื่นรายเดือนและเตือนล่วงหน้าเป็นระบบ
ความถูกต้องของภาษีซื้อ–ขายขึ้นกับความครบของเอกสารที่ส่งเข้าระบบมีการกระทบยอดก่อนยื่นและทักท้วงใบกำกับที่ใช้ไม่ได้
ความพร้อมตอนสรรพากรขอเอกสารมักต้องรื้อย้อนหลังหลายเดือนจัดแฟ้มเอกสารตามเดือนไว้พร้อมชี้แจง
ความสอดคล้องกับงานวีซ่า/ใบอนุญาตทำงานแยกกันคนละทีม ตัวเลขไม่ตรงกันได้ตรวจยอดเงินเดือนและจำนวนพนักงานให้ตรงกับเอกสารตรวจคนเข้าเมือง
ถ้าบริษัทมีธุรกรรมไม่กี่รายการต่อเดือนและไม่มีพนักงานต่างชาติ การทำเองพอไหว แต่เมื่อมีภาษีมูลค่าเพิ่ม พนักงานต่างชาติ หรือรายการข้ามประเทศ การให้ทีมเดียวดูทั้งบัญชีและเอกสารต่างด้าวจะลดความเสี่ยงมากกว่าที่ประหยัดได้

คำแนะนำก่อนเริ่มดำเนินการ

  1. 1แยกปฏิทินภาษีออกเป็นสามชั้น: รายเดือน (ภ.ง.ด.1/3/53, ภ.พ.30, ประกันสังคม), รายครึ่งปี (ภ.ง.ด.51) และรายปี (ภ.ง.ด.50 + งบการเงิน DBD)
  2. 2ตั้งกฎการเก็บใบกำกับภาษีซื้อให้ครบเดือนต่อเดือน เพราะใบกำกับที่มาช้าเป็นสาเหตุอันดับต้นของการยื่นเพิ่มเติมภายหลัง
  3. 3บริษัทที่มีพนักงานต่างชาติควรจับคู่ยอดเงินเดือนในบัญชีกับเงินเดือนที่แจ้งในใบอนุญาตทำงานและวีซ่าให้ตรงกันทุกเดือน
  4. 4ถ้ารายได้ถึงเกณฑ์จดทะเบียนภาษีมูลค่าเพิ่ม ให้จดก่อนออกใบกำกับ ไม่ใช่ออกใบกำกับก่อนแล้วค่อยจด
  5. 5ตรวจสอบล่าสุด: สิงหาคม 2026 — ระเบียบ ค่าธรรมเนียม และรอบเวลาของหน่วยงานเปลี่ยนได้ ควรยืนยันก่อนยื่นจริง

ข้อควรระวัง / สาเหตุที่เอกสารถูกตีกลับ

  • !การยื่นแบบล่าช้ามีทั้งเบี้ยปรับและเงินเพิ่ม และการยื่นแบบเปล่า (ไม่มีรายการ) ก็ยังต้องยื่นตามกำหนด
  • !งบการเงินต้องผ่านผู้สอบบัญชีรับอนุญาตก่อนนำส่ง DBD การจัดทำภายในอย่างเดียวไม่พอ
  • !ตัวเลขที่ยื่นภาษีขัดกับเอกสารที่ใช้ต่อวีซ่า/ใบอนุญาตทำงาน อาจกระทบการพิจารณาในรอบถัดไป
  • !การอนุมัติ การรับจดทะเบียน และการออกใบอนุญาตเป็นดุลพินิจของหน่วยงานราชการ เราไม่รับประกันผล แต่ตรวจเอกสารและความสอดคล้องของข้อมูลทุกฉบับก่อนยื่นเพื่อลดความเสี่ยงถูกตีกลับ

กรณีศึกษาจากงานจริง

ตัวอย่างเชิงกระบวนการจากงานที่ทีมเราดูแล — ปรับรายละเอียดเพื่อรักษาความเป็นส่วนตัวของผู้ใช้บริการ

ยื่น ภ.พ.30 ครบทุกเดือน แต่ภาษีซื้อใช้ไม่ได้

โจทย์
บริษัทนำใบกำกับภาษีอย่างย่อและใบเสร็จที่ไม่มีเลขผู้เสียภาษีมาใช้เป็นภาษีซื้อ
สิ่งที่เราทำ
คัดแยกเอกสารตามเกณฑ์ใบกำกับภาษีเต็มรูป ปรับปรุงรายการ และวางแนวปฏิบัติการรับเอกสารจากผู้ขายใหม่
ผลลัพธ์
ยอดภาษีซื้อที่ใช้ได้จริงถูกต้องตั้งแต่เดือนถัดไป และลดความเสี่ยงถูกประเมินย้อนหลัง
บทเรียน
ยื่นตรงเวลายังไม่พอ เอกสารต้องอยู่ในรูปแบบที่กฎหมายรับด้วย

เงินเดือนในบัญชีไม่ตรงกับเอกสารใบอนุญาตทำงาน

โจทย์
กรรมการต่างชาติแจ้งเงินเดือนขั้นต่ำตามเกณฑ์ แต่บัญชีบันทึกจ่ายจริงต่ำกว่า
สิ่งที่เราทำ
ปรับการบันทึกและการหักภาษี ณ ที่จ่ายให้ตรงกับเอกสารที่ใช้ยื่นราชการ พร้อมจัดสลิปและหลักฐานการโอน
ผลลัพธ์
เอกสารชุดต่อวีซ่ารอบถัดไปสอดคล้องกับ ภ.ง.ด.1 และหนังสือรับรองเงินเดือน
บทเรียน
บัญชีของบริษัทคือหลักฐานที่ตรวจคนเข้าเมืองใช้ตรวจย้อนได้เสมอ

ปิดงบล่าช้าจนกระทบการต่อใบอนุญาต

โจทย์
งบการเงินยังไม่ผ่านผู้สอบบัญชีเมื่อถึงรอบที่ต้องใช้ประกอบการยื่น
สิ่งที่เราทำ
จัดลำดับปิดงบให้เสร็จก่อนกำหนดใช้เอกสาร และเตรียมงบทดลองพร้อมหนังสือรับรองระหว่างรอ
ผลลัพธ์
ยื่นเอกสารได้ในรอบเดิมโดยไม่ต้องเลื่อน
บทเรียน
ปฏิทินปิดงบต้องเดินก่อนปฏิทินยื่นเอกสารราชการอย่างน้อยหนึ่งช่วง

เราไม่ใช่แค่ผู้รับทำ — เราเป็นที่ปรึกษาของคุณ

งานบัญชีภาษีที่ดีวัดกันตอนถูกขอเอกสารย้อนหลัง เราจึงจัดแฟ้มรายเดือนให้พร้อมชี้แจงตั้งแต่วันที่ยื่น ไม่ใช่ไปตามหาทีหลัง ทีมงานของเราทำงานด้านนิติกรณ์ งานแปลรับรอง และงานเอกสารข้ามประเทศมากว่า 15 ปี หน้าที่ของเราไม่ได้จบแค่ "รับทำเอกสาร" — เราวางเส้นทางเอกสารให้ตั้งแต่ต้นทางถึงหน่วยงานปลายทาง ตรวจความสอดคล้องของชื่อ–สะกด–วันที่ทุกฉบับก่อนยื่น และแจ้งล่วงหน้าว่าขั้นตอนไหนมีความเสี่ยงถูกตีกลับ ถ้าคุณไม่อยากเสียเวลาเดินเรื่องเอง ส่งรายละเอียดเคสมาทาง LINE @thainotary เราประเมินเส้นทางและกรอบเวลาให้ก่อนเริ่มงาน

พื้นที่ในภูเก็ตที่ให้บริการบ่อย

คำถามที่พบบ่อย

SME ทุน < 5M รายได้ < 30M ได้ Tax Break ไหม?

ได้ — กำไร 0-300K ยกเว้น / 300K-3M ที่ 15% / >3M ที่ 20%

Payroll ผ่าน Deel/Remote/Employer of Record ได้ไหม?

ต่างชาติทำงานในไทยต้องมี Work Permit — EOR ยังไม่ Legal เต็มรูปแบบ

e-Tax Invoice บังคับตอนไหน?

รายได้ 30M+ ปีก่อนหน้า → บังคับ e-Tax Invoice by Email หรือ e-Tax Invoice & Receipt

Transfer Pricing รายงานตอนไหน?

รายได้ 200M+ + มี Related Party Transaction ต้องยื่น TP Disclosure Form พร้อม PND.50

ใช้บัญชีต่างประเทศได้ไหม?

งบต้องเป็นภาษาไทย + สกุลบาท — บัญชีอังกฤษ USD ทำคู่ขนานได้แต่ยื่น RD ต้องแปลง

ประกันสังคมต่างชาติ Non-B ยื่นได้ไหม?

ได้ + ต้องยื่นทุกคน — Cap 15,000.-/เดือน (สมทบ 750.-)

ค่าเช่าที่จ่ายเจ้าของอาคารบุคคลธรรมดาต้องหักภาษีไหม?

ต้องหัก 5% และนำส่ง ภ.ง.ด.3 ภายในวันที่ 7 ของเดือนถัดไป พร้อมมีสัญญาเช่าประกอบ ไม่เช่นนั้นเป็นรายจ่ายต้องห้าม

ให้เช่าวิลล่ารายวันต้องจด VAT ไหม?

ถ้ารายรับเกิน 1.8 ล้านบาทต่อปีและมีบริการประกอบ เช่น ทำความสะอาดหรืออาหารเช้า ต้องจดทะเบียน VAT

ค่าคอมมิชชั่นแพลตฟอร์มจองต่างประเทศต้องยื่นแบบอะไร?

ยื่น ภ.ง.ด.54 สำหรับภาษีหัก ณ ที่จ่ายตามอนุสัญญาภาษีซ้อน และ ภ.พ.36 สำหรับนำส่ง VAT แทนผู้ประกอบการต่างประเทศ

เงินกู้ยืมกรรมการไม่คิดดอกเบี้ยได้ไหม?

ไม่ควร เพราะกรมสรรพากรจะประเมินดอกเบี้ยรับตามอัตราตลาด ควรทำสัญญากู้ยืมและคิดดอกเบี้ยให้ชัดเจน

ปิดงบช้าเกินกำหนดมีผลอย่างไร?

มีทั้งค่าปรับตามประมวลรัษฎากรและค่าปรับ DBD และเป็นเหตุให้ธนาคารปฏิเสธสินเชื่อหรือชะลอการต่ออายุวงเงิน

บริการที่เกี่ยวข้อง

ศูนย์ข้อมูลที่เกี่ยวข้องกับบริการนี้

อ่านต่อในคลัสเตอร์เดียวกันเพื่อดูเอกสาร ขั้นตอน และคำถามที่พบบ่อยแบบละเอียด

บริการอื่นในหมวดเดียวกัน

คลังความรู้และเครื่องมือ

แหล่งข้อมูลราชการที่ใช้อ้างอิง

ค่าธรรมเนียมราชการและกรอบเวลาในหน้านี้ตรวจทานล่าสุด กรกฎาคม 2569 (July 2026) โดยทีมทนายความผู้ทำคำรับรองลายมือชื่อและเอกสาร (ขึ้นทะเบียนสภาทนายความในพระบรมราชูปถัมภ์) ตัวเลขค่าธรรมเนียมและระยะเวลาเป็นค่าประมาณตามประกาศของหน่วยงาน ซึ่งอาจเปลี่ยนแปลงได้ และระยะเวลาจริงขึ้นกับคิวของหน่วยงานปลายทาง โปรดตรวจสอบกับหน่วยงานอีกครั้งก่อนดำเนินการ

อยากได้บัญชี+ภาษีครบวงจร? ส่งงบเก่า 3 เดือนล่าสุด ให้ทีม CPA/TA วิเคราะห์ต้นทุน + เสนอ Package ที่เหมาะกับธุรกิจคุณ